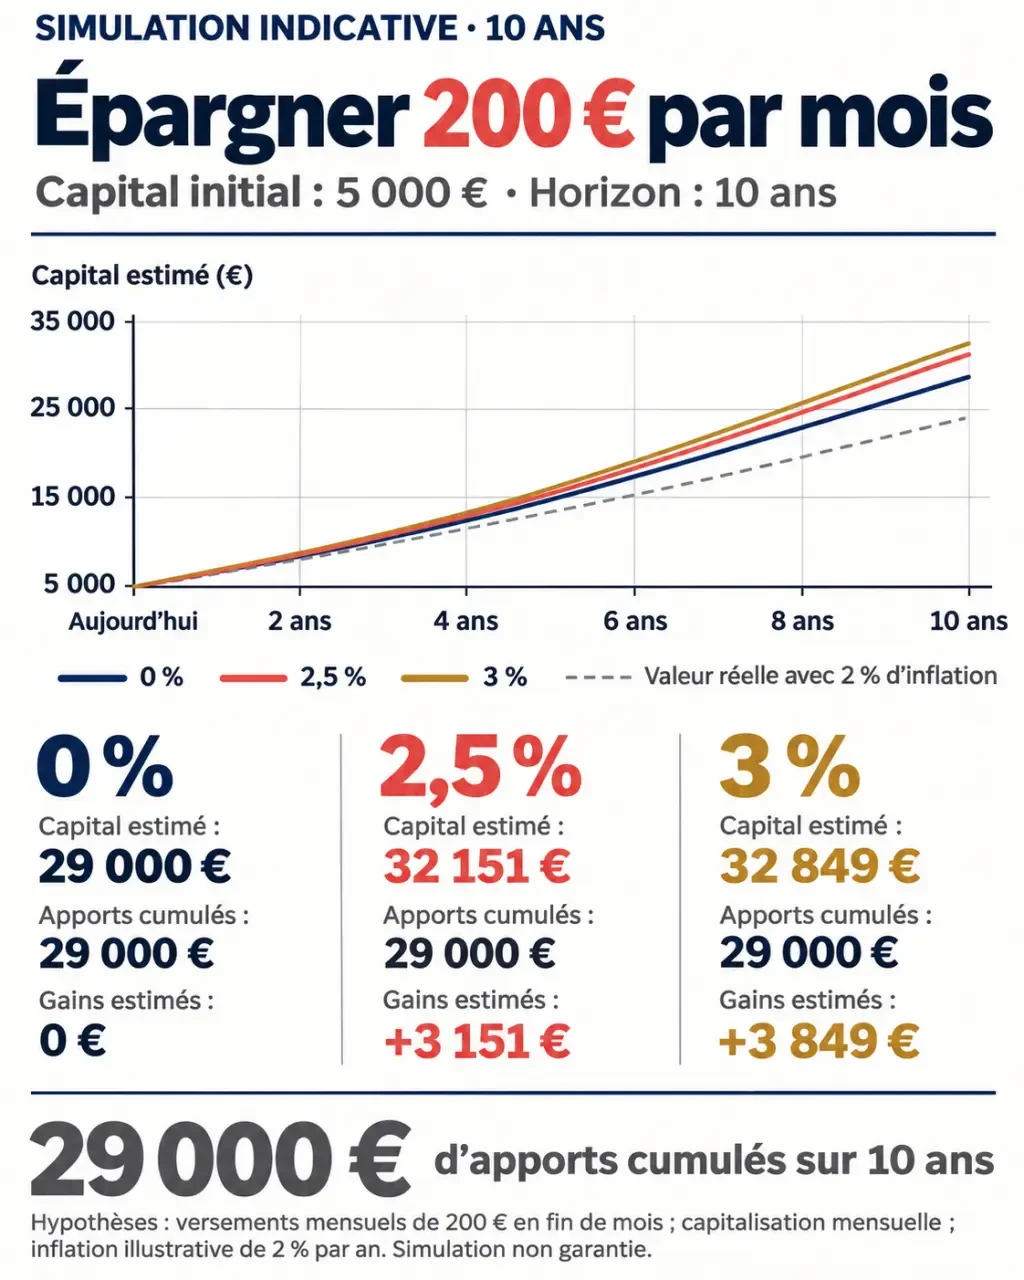
Avec 5 000 € au départ et 200 € épargnés chaque mois, vous aurez versé 29 000 € en dix ans. Avec une hypothèse de rendement annuel constant de 3 %, le capital atteindrait environ 34 624 €, avant frais et fiscalité. Une simulation d’épargne permet de mesurer cet écart, mais aussi de calculer la mensualité nécessaire pour financer un projet. Voici les paramètres à retenir et les précautions pour obtenir une projection exploitable.
Partir du projet pour choisir le bon calcul
Un simulateur d’épargne répond à plusieurs besoins. Le plus courant consiste à estimer un capital à terme à partir d’une somme disponible et de versements réguliers. C’est utile pour visualiser ce que peut produire votre effort actuel, sans présumer du placement à choisir.
Vous pouvez aussi raisonner à rebours : fixer le budget d’un apport immobilier, d’études ou d’un complément de retraite, puis calculer le montant à épargner mensuellement. Enfin, si vous ne prévoyez aucun versement supplémentaire, la simulation permet de déterminer le capital initial nécessaire pour atteindre une cible.
Avant de saisir des chiffres, précisez trois éléments :
- Le montant visé : exprimé en euros futurs ou en pouvoir d’achat actuel.
- La date du besoin : une échéance ferme ne se gère pas comme un projet reportable.
- La disponibilité nécessaire : l’argent doit-il rester accessible pendant la période ?
Gardez votre réserve de précaution distincte du capital destiné au projet. Une somme susceptible de financer une réparation urgente ne peut pas être considérée comme immobilisée pendant dix ans.
Renseigner les paramètres sans fausser la projection
Capital initial, versements et durée
Le capital initial correspond à la somme réellement affectée au projet dès le départ. Les versements périodiques représentent ensuite votre effort mensuel, trimestriel ou annuel. Choisissez un montant compatible avec votre budget après les dépenses courantes et les charges irrégulières, comme les assurances ou les vacances.
Convertisseur officiel du pouvoir d’achat à travers le temps, Calculez l’équivalent actuel d’une somme en tenant compte de l’inflation et des changements de monnaie.
La date des versements compte également : un versement en début de mois travaille légèrement plus longtemps qu’un versement en fin de mois. Vérifiez cette convention lorsque vous comparez deux calculateurs. Saisissez aussi une durée précise : dix ans représentent 120 mensualités, et non dix versements annuels.
Taux annuel et intérêts composés
Lorsque les gains restent investis, ils peuvent produire eux-mêmes des gains : c’est le mécanisme des intérêts composés. Sans versement supplémentaire, le calcul est simple : capital final = capital initial × (1 + taux annuel) élevé au nombre d’années. Le taux s’écrit en décimal : 3 % devient 0,03.
Pour des versements mensuels, un calculateur doit préciser sa méthode. Avec un taux annuel effectif de 3 %, le taux mensuel équivalent se calcule par (1,03) élevé à la puissance 1/12, moins 1. Diviser directement le taux annuel par douze correspond à une autre convention et donne un résultat légèrement différent.
Un taux affiché par défaut, par exemple 2,50 %, n’est pas une prévision. Remplacez-le par une hypothèse adaptée au support envisagé et vérifiez s’il s’agit d’un rendement brut ou net.
Comparer des résultats concrets plutôt qu’un seul scénario
Le tableau suivant part de 5 000 € de capital initial et de versements effectués en fin de mois pendant dix ans. Les rendements annuels sont constants, avec conversion en taux mensuel équivalent. Les résultats sont arrondis à l’euro, avant frais et fiscalité : ce sont des hypothèses de calcul, pas des performances promises.
| Versement mensuel | Rendement annuel supposé | Total versé | Capital final estimé |
|---|---|---|---|
| 200 € | 0 % | 29 000 € | 29 000 € |
| 200 € | 2,50 % | 29 000 € | 33 612 € |
| 200 € | 3 % | 29 000 € | 34 624 € |
| 250 € | 3 % | 35 000 € | 41 596 € |
À rendement identique de 3 %, passer de 200 à 250 € par mois augmente ici le capital final d’environ 6 972 €. Cette comparaison montre l’intérêt de travailler d’abord sur les variables que vous maîtrisez : le montant épargné et, si le projet le permet, la durée.
Pour viser 40 000 € dans dix ans avec les mêmes 5 000 € de départ, il faudrait verser environ 239 € par mois avec l’hypothèse de 3 %, contre environ 292 € sans rendement. Arrondir la mensualité vers le haut permet d’éviter de rester légèrement sous la cible théorique.
Construisez votre projection comme une palette : une couleur pour vos versements, une autre pour les gains supposés, une troisième pour la marge de sécurité. Si votre projet dépend surtout de la « couleur rendement », il devient sensible aux marchés. S’il repose principalement sur vos apports, vous disposez d’un levier plus prévisible. Cette lecture aide à distinguer un objectif finançable d’un objectif seulement séduisant sur une courbe.
Choisir le support selon l’échéance et le risque acceptable
Une simulation ne suffit pas à désigner le bon produit. Deux placements peuvent afficher un capital projeté identique tout en présentant des différences majeures de disponibilité, de garantie et de fiscalité.
| Support | Usage à examiner | Point de vigilance |
|---|---|---|
| Livrets réglementés | Réserve disponible et projets proches | Conditions d’accès, plafonds et évolution du taux |
| Compte à terme | Somme placée sur une durée définie | Conditions de retrait anticipé et imposition des intérêts |
| Assurance-vie | Projets à moyen ou long terme selon les supports | Frais, fiscalité des retraits et garanties propres aux supports |
| PEA ou compte-titres | Investissement en actions dans une perspective de long terme | Risque de perte en capital et fluctuations des marchés |
L’assurance-vie est une enveloppe, pas un rendement unique : un fonds en euros et des unités de compte ne présentent pas les mêmes risques. De même, une moyenne de rendement sur des actions ne signifie pas une progression régulière chaque année.
À l’approche d’une dépense incontournable, la protection et la disponibilité du montant nécessaire prennent davantage d’importance. Rechercher un rendement supérieur ne doit pas vous exposer à devoir vendre au mauvais moment.
Corriger le résultat avant de prendre une décision
Frais, fiscalité et inflation : trois ajustements distincts
Les frais d’entrée réduisent la somme effectivement investie ; les frais récurrents diminuent la performance ; les frais de sortie peuvent réduire le montant récupéré. Vérifiez lesquels sont déjà intégrés au taux utilisé afin de ne pas les déduire deux fois.
La fiscalité dépend du produit et de votre situation. Certains livrets réglementés bénéficient d’une exonération, tandis que d’autres placements sont imposables selon leurs règles propres. Si l’impôt intervient au retrait, appliquer chaque année un taux net simplifié peut déformer le calcul.
L’inflation modifie, elle, le pouvoir d’achat. Avec une hypothèse constante de 2 % par an, 40 000 € reçus dans dix ans représenteraient environ 32 814 € d’aujourd’hui. Pour un objectif exprimé en euros actuels, il faut donc aussi réévaluer le montant futur nécessaire.
Transformer la simulation en plan révisable
Conservez un scénario sans rendement, un scénario prudent et un scénario plus favorable. Pour un investissement risqué, examinez aussi une baisse à proximité de l’échéance : une courbe à taux constant ne montre pas ce risque.
Automatisez ensuite un versement soutenable et refaites le calcul chaque année, ou après un changement de revenus. Avant toute souscription, confrontez vos hypothèses aux frais, aux garanties et aux conditions de retrait du contrat. Une simulation utile ne promet pas un capital : elle vous aide à ajuster votre effort et à mesurer l’incertitude.
J’explore les outils du web pour vous faire découvrir chaque semaine les tendances digitales les plus utiles et inspirantes.