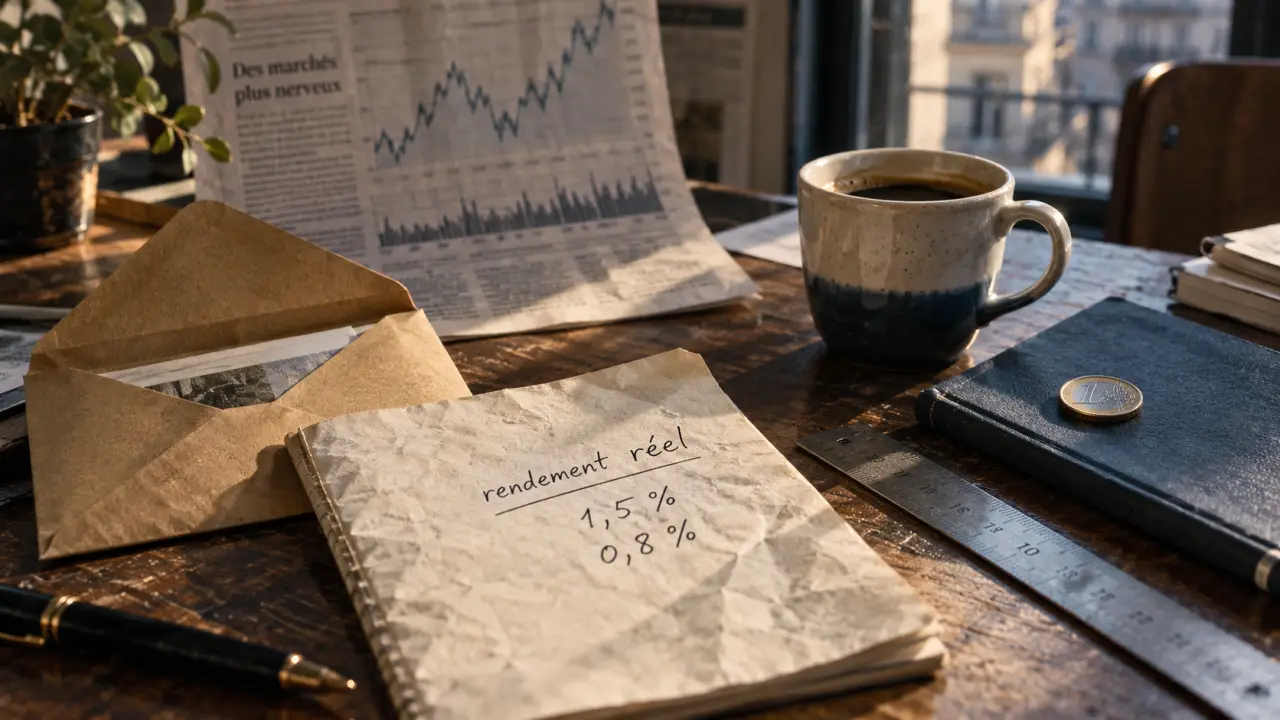
Le Livret A reste une épargne sûre, disponible à tout moment et exonérée d’impôt. Face à l’inflation, sa performance ne se mesure toutefois pas au taux affiché, mais à l’écart entre ce taux et la hausse des prix. À 1,5 % depuis le 1er février 2026, il peut préserver le pouvoir d’achat lorsque l’inflation reste faible, sans offrir une protection durable dans toutes les situations.
Inflation et Livret A : le rendement réel est le bon indicateur
L’inflation mesure l’augmentation générale des prix. Si les prix progressent plus vite que la rémunération de votre épargne, la somme déposée sur votre livret augmente en euros, mais permet d’acheter moins de biens et de services. Le pouvoir d’achat recule alors.
Pour analyser le rapport entre inflation et Livret A, il faut donc raisonner en rendement réel. Dans une approche simple, celui-ci correspond au taux du livret diminué du taux d’inflation. Un Livret A rémunéré à 1,5 % face à une inflation annuelle de 0,8 % procure ainsi un gain réel approximatif de 0,7 %, avant de tenir compte de la composition des dépenses de chaque foyer.
Cette approximation donne une indication utile, mais elle ne reflète pas exactement la situation de chacun. L’inflation ressentie peut être plus élevée lorsqu’une part importante du budget est consacrée à l’énergie, au logement ou à l’alimentation. À l’inverse, une personne qui épargne pour un achat différé n’a pas les mêmes besoins immédiats qu’un ménage qui doit absorber des dépenses contraintes.
Une protection qui dépend du décalage entre les taux et les prix
Le Livret A ne garantit pas un rendement supérieur à l’inflation chaque année. Son taux est révisé périodiquement, tandis que les prix évoluent en continu. Lors d’une accélération rapide de l’inflation, l’ajustement du taux peut donc intervenir après la hausse des prix. En 2023, l’inflation a atteint 4,9 %. Dans une telle période, un taux inférieur à la hausse des prix entraîne mécaniquement une érosion du pouvoir d’achat.
À l’inverse, lorsque l’inflation ralentit davantage que le taux du Livret A, l’épargnant retrouve un rendement réel positif. Le placement remplit alors correctement son rôle de réserve de précaution, sans devenir pour autant un outil de croissance à long terme.
Ce que montrent les évolutions récentes des taux
Une baisse du taux du Livret A n’est pas automatiquement défavorable. Elle accompagne souvent le reflux de l’inflation. Pour évaluer la situation, il faut comparer les deux évolutions plutôt que de juger le taux seul.
| Période ou repère | Livret A | Inflation | Lecture pour le pouvoir d’achat |
|---|---|---|---|
| 2023 | Non précisé | 4,9 % | Une inflation élevée rend difficile la préservation du pouvoir d’achat avec une épargne liquide faiblement rémunérée. |
| 1er février 2025 | 2,4 % | Non précisée | Le taux s’inscrivait dans une phase de normalisation. |
| Moyenne 2025 | 2,17 % | 0,8 % en 2025 | Le rendement nominal a dépassé l’inflation annuelle indiquée. |
| 1er août 2025 | 1,7 % | Non précisée | La baisse reflète la détente des paramètres économiques pris en compte. |
| 1er février 2026 | 1,5 % | 0,8 % en 2025 | À ce niveau d’inflation, le taux demeure supérieur à la hausse annuelle des prix. |
Ces données rappellent une idée simple : un taux inférieur à celui des années précédentes ne signifie pas nécessairement une perte pour l’épargnant. Si l’inflation baisse plus vite encore, le pouvoir d’achat peut être mieux préservé. Il faut néanmoins suivre les prochaines évolutions des prix, car une comparaison avec l’inflation passée ne permet pas de prévoir celle à venir.
Pourquoi le taux du Livret A suit l’inflation avec retard
Le taux du Livret A est fixé semestriellement, sur proposition de la Banque de France, selon une formule réglementaire. Celle-ci prend notamment en compte l’inflation hors tabac et les taux interbancaires. Le résultat est ensuite arrondi selon les règles prévues. Les pouvoirs publics peuvent aussi s’écarter de la formule dans des circonstances exceptionnelles.
Un taux net, mais pas un taux indexé au jour le jour
L’un des principaux avantages du Livret A est que les intérêts sont nets d’impôt et de prélèvements sociaux. Un taux de 1,5 % correspond donc réellement à 1,5 % pour l’épargnant. Cette simplicité le distingue des placements dont le rendement annoncé doit être réduit par la fiscalité.
En revanche, le taux du Livret A n’est pas indexé immédiatement sur votre panier de consommation. Entre deux révisions, une hausse soudaine des prix peut créer une période de perte de rendement réel. C’est la contrepartie d’un produit stable, sans risque de perte en capital et avec des fonds disponibles.
Votre épargne de précaution doit rester accessible pour absorber une facture imprévue, une réparation ou une baisse de revenus. Lui demander de financer à la fois ces urgences et tous vos projets à dix ans fragilise cette réserve. Séparer l’argent destiné aux imprévus de celui consacré au long terme aide à choisir un niveau de risque adapté.
Livret A, LEP et LDDS : quel livret face à la hausse des prix ?
Les livrets réglementés répondent d’abord à un besoin de sécurité et de liquidité. Le choix dépend ensuite de votre éligibilité, des plafonds applicables et de la fonction attribuée à chaque somme épargnée.
| Produit | Rémunération indiquée | Atout principal | Point d’attention |
|---|---|---|---|
| Livret A | 1,5 % depuis le 1er février 2026 | Disponibilité des fonds et intérêts exonérés | Protection contre l’inflation non garantie |
| LEP | 2,5 % depuis le 1er février 2026 | Taux supérieur pour les épargnants éligibles | Soumis à des conditions de revenus |
| LDDS | Livret réglementé | Épargne liquide et exonérée | Vérifier son taux et son plafond applicables |
Le Livret d’Épargne Populaire mérite une attention prioritaire pour les personnes qui remplissent les conditions de revenus. Son taux était de 2,7 % au 1er août 2025, puis de 2,5 % au 1er février 2026. À sécurité et disponibilité comparables, cette rémunération supérieure améliore la protection contre l’inflation. Le Livret A reste utile une fois le LEP alimenté selon vos capacités, ou pour les épargnants qui n’y sont pas éligibles.
Organiser son épargne sans tout sacrifier au rendement
Le Livret A n’a pas vocation à concentrer tous vos projets financiers. Il sert avant tout de socle liquide. Pour agir face à l’inflation, commencez par distinguer l’argent dont vous pouvez avoir besoin rapidement de celui que vous êtes prêt à immobiliser et à exposer à des variations.
- Constituez une réserve de précaution sur des livrets disponibles, adaptée à vos dépenses essentielles et à la stabilité de vos revenus.
- Vérifiez votre éligibilité au LEP avant d’augmenter un versement sur le Livret A. L’écart de taux peut compter sur une épargne conservée plusieurs mois ou années.
- Évitez de laisser durablement un excédent important sur un compte courant, qui n’est généralement pas rémunéré et subit pleinement l’inflation.
- Définissez l’horizon de chaque projet : un achat proche, des travaux, des études ou la retraite ne justifient pas le même placement.
- Acceptez un arbitrage explicite : les placements qui visent un rendement potentiellement plus élevé sur longue durée comportent aussi un risque de fluctuation ou de perte.
Le rendement moyen des actions est souvent présenté autour de 4 à 5 % par an, mais ce repère ne constitue ni un taux garanti ni une solution pour une épargne de précaution. La comparaison avec le Livret A doit rester claire : celui-ci apporte la sécurité du capital et la disponibilité, tandis que les placements de long terme recherchent davantage de rendement au prix d’une incertitude supérieure.
Le Livret A protège donc utilement contre l’inflation lorsque son taux net dépasse la hausse des prix, comme le suggère la comparaison entre 1,5 % et 0,8 %. Il ne protège pas automatiquement contre tous les épisodes inflationnistes. Le bon réflexe consiste à le conserver pour les besoins immédiats, à privilégier le LEP si vous y avez droit et à adapter le reste de votre stratégie à la durée de vos projets.
J’explore les outils du web pour vous faire découvrir chaque semaine les tendances digitales les plus utiles et inspirantes.