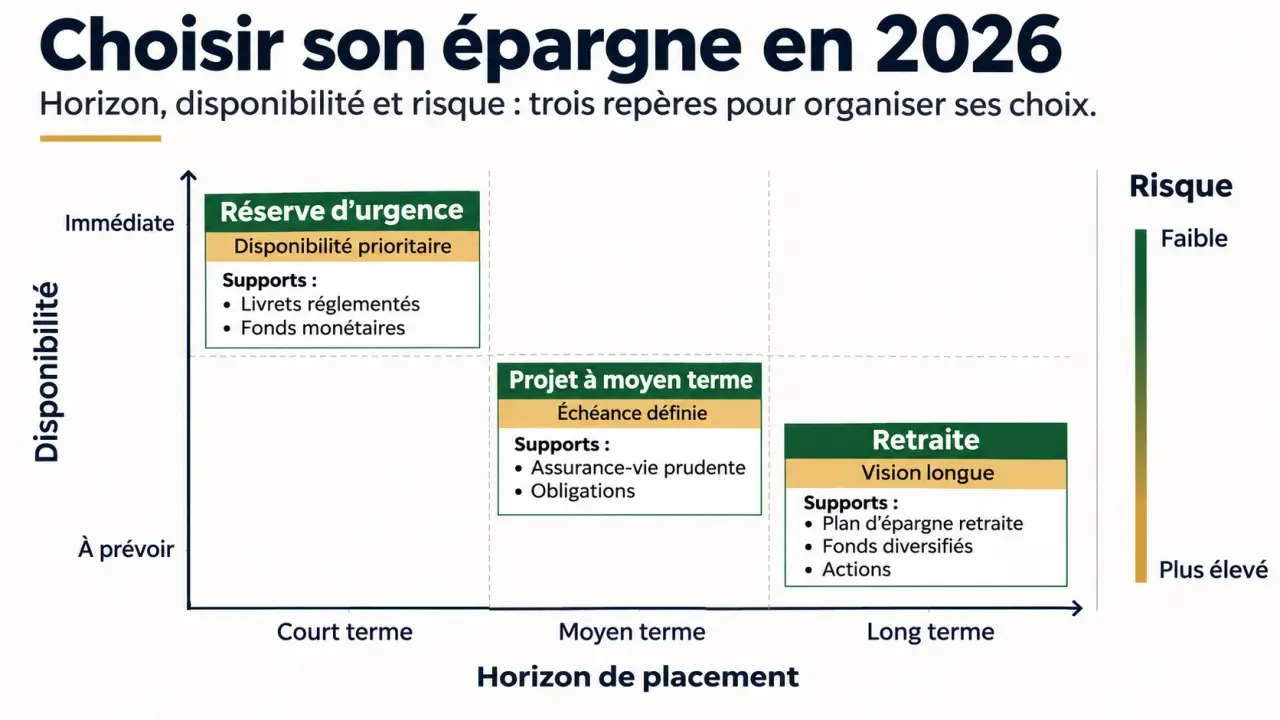
L’argent nécessaire pour une panne de voiture ne se place pas comme celui destiné à la retraite. Pour choisir où mettre son argent en 2026, commencez par séparer votre épargne disponible, vos projets à financer et votre investissement de long terme. Les livrets protègent les réserves, tandis que l’assurance vie, la bourse ou l’immobilier répondent à d’autres besoins, avec des risques différents.
Répartir son argent selon la date à laquelle on en aura besoin
Avant de comparer les rendements, précisez votre objectif : disposer d’une réserve, acheter un logement, compléter vos revenus ou préparer votre retraite. Ajoutez une échéance et demandez-vous quelle perte vous pourriez supporter sans compromettre ce projet. Votre capacité à prendre un risque compte autant que votre envie d’en prendre.
Une réserve immédiatement accessible avant tout investissement
Conservez sur votre compte courant ce qui couvre les dépenses habituelles et les prélèvements à venir. Placez ensuite votre épargne de précaution sur un support disponible et sans risque de marché. Son montant dépend de vos charges, de la stabilité de vos revenus et des personnes à votre charge : un indépendant aux recettes irrégulières n’a pas les mêmes besoins qu’un salarié disposant de revenus prévisibles.
Si vous remboursez un crédit coûteux, comparez également son coût avec le rendement net d’un placement sécurisé. Un remboursement anticipé peut être pertinent, sous réserve de garder une réserve suffisante et de vérifier les éventuelles indemnités.
Un horizon qui se rapproche doit modifier les placements
L’horizon d’un projet ressemble à une ligne d’arrivée qui avance vers vous. Une somme investie pour un achat immobilier lointain peut tolérer certaines fluctuations ; à mesure que la signature approche, cette même somme doit progressivement rejoindre des supports plus stables. Pensez en « distance avant utilisation », plutôt qu’en placement à conserver indéfiniment : cela évite de devoir vendre pendant une baisse pour payer une dépense devenue imminente.
Pour sécuriser son épargne, distinguer disponibilité et garantie
Un placement peut protéger le capital sans permettre un retrait immédiat. À l’inverse, un actif négociable rapidement peut perdre de la valeur. Sécurité, liquidité et rendement sont trois critères distincts : aucun produit ne les maximise simultanément.
Les livrets réglementés pour les réserves et les projets proches
Le Livret A et le LDDS permettent de conserver une épargne disponible, avec des intérêts exonérés d’impôt sur le revenu et de prélèvements sociaux. Le LEP mérite d’être examiné si vous remplissez ses conditions de revenus. Les versements sont plafonnés et les taux réglementés peuvent évoluer : vérifiez les conditions en vigueur au moment de votre décision.
Les livrets bancaires non réglementés peuvent compléter ces solutions, mais comparez leur rémunération après fiscalité. Un taux promotionnel temporaire ne représente pas nécessairement le rendement obtenu sur toute une année. Le PEL et le CEL répondent plutôt à une logique d’épargne logement, avec des règles propres de retrait, de rémunération et d’imposition.
Fonds en euros et comptes à terme : lire les conditions
Dans une assurance vie, le fonds en euros offre une garantie définie par le contrat, dont il faut vérifier l’étendue et le traitement des frais. Les retraits ne sont pas instantanés. Attention aussi aux bonifications de rendement conditionnées à un investissement en unités de compte, dont le capital n’est pas garanti.
Le compte à terme permet de connaître les modalités de rémunération à l’avance, mais immobilise l’argent selon une durée convenue. Un retrait anticipé peut réduire les intérêts ou être encadré. Ces solutions conviennent davantage à une somme dont vous pouvez prévoir la date d’utilisation qu’à votre réserve d’urgence.
Pour faire fructifier son capital, choisir le support et l’enveloppe
Le placement détermine les risques pris ; l’enveloppe organise notamment la fiscalité. Un PEA ou une assurance vie n’offre donc pas un rendement unique : celui-ci dépend des actifs détenus et des frais.
| Solution | Usage principal | Risque et disponibilité | Fiscalité à examiner |
|---|---|---|---|
| Assurance vie | Projets, diversification, transmission | Variable selon les supports ; délai de rachat | Imposition des gains retirés selon les règles du contrat |
| PEA | Investissement en actions à long terme | Perte possible ; retraits encadrés | Avantage fiscal sous conditions de durée |
| Compte-titres | Accès étendu aux marchés | Variable selon les titres | Revenus et plus-values imposables |
| PER | Préparation de la retraite | Argent généralement bloqué jusqu’à la retraite, sauf exceptions | Déduction éventuelle à l’entrée ; imposition à la sortie |
| SCPI | Exposition à l’immobilier locatif | Capital et revenus non garantis ; revente incertaine | Selon les actifs et le mode de détention |
Bourse et épargne salariale : diversifier sans chercher le coup gagnant
Des fonds diversifiés ou des ETF permettent de répartir l’investissement entre plusieurs titres. Ils restent exposés aux baisses des marchés, et certains ETF sont concentrés sur un secteur ou une zone géographique. Des versements réguliers peuvent aider à étaler les points d’entrée, sans supprimer le risque ni garantir un bénéfice.
Si votre employeur propose un PEE avec abondement, examinez cette possibilité : ce complément peut être intéressant, en contrepartie des règles de blocage et des risques des fonds choisis. Évitez toutefois de concentrer votre patrimoine dans les actions de votre employeur, puisque vos revenus dépendent déjà de cette entreprise.
Immobilier : raisonner après toutes les dépenses
L’immobilier direct implique financement, entretien, fiscalité, éventuelle vacance locative et gestion. Les SCPI délèguent une partie de cette gestion, mais leurs frais peuvent être importants et leur liquidité limitée. Dans les deux cas, le rendement annoncé ne remplace pas une estimation nette des charges, des impôts et du coût du crédit.
Hors des banques, les alternatives ne font pas disparaître le risque
Un courtier, un assureur ou une plateforme peut donner accès à des placements sans passer par votre banque habituelle. Cela change le distributeur, pas nécessairement les actifs ni leurs risques. Vérifiez l’autorisation du professionnel, l’identité du dépositaire et les protections applicables : une garantie contre la défaillance d’un intermédiaire ne couvre pas une baisse de marché.
Le financement participatif et le private equity exposent notamment au défaut des entreprises et à une immobilisation prolongée. L’or ne produit pas de revenu et comporte des coûts de transaction ou de conservation. Les cryptoactifs cumulent forte volatilité, risques techniques et risque de perte totale. Ces placements ne remplacent pas une épargne de précaution.
Les offres présentées comme innovantes en 2026 doivent subir le même examen que les autres. Un fonds ISR ou une obligation verte mérite aussi une analyse de sa composition, de ses frais et de ses risques : une orientation environnementale ne garantit ni le capital ni la performance.
Avant de verser, comparer le résultat net et les contraintes
Il n’existe pas de meilleur placement universel. Pour une famille préparant un déménagement, la disponibilité peut primer ; pour un épargnant préparant sa retraite lointaine, une exposition diversifiée aux marchés peut être envisageable. La bonne répartition dépend de votre situation globale.
- Écrivez vos échéances : réserve d’urgence, projets identifiés et objectifs lointains.
- Comparez les coûts : frais d’entrée, de gestion, d’arbitrage et de sortie, puis fiscalité applicable.
- Simulez plusieurs scénarios : favorable, défavorable et besoin de retrait anticipé, sans considérer une performance passée comme une promesse.
- Vérifiez les garanties : ce qui est couvert, par qui, dans quelles limites et à quelles conditions.
- Refusez la pression commerciale : un rendement élevé présenté comme garanti et disponible doit éveiller votre méfiance.
Commencez par affecter chaque somme à un objectif, puis choisissez les produits correspondants. Si votre situation fiscale ou patrimoniale est complexe, faites vérifier cette répartition par un professionnel en clarifiant sa rémunération et ses éventuels liens commerciaux.
J’explore les outils du web pour vous faire découvrir chaque semaine les tendances digitales les plus utiles et inspirantes.