Disposer de 10 000 euros offre une bonne base pour faire travailler son épargne, à condition de ne pas confondre investissement et pari. La décision dépend moins du « meilleur placement » du moment que de trois éléments concrets : la somme dont vous pouvez réellement vous passer, la date à laquelle vous pourriez en avoir besoin et la baisse que vous accepteriez de voir sans vendre dans la précipitation.
Avant d’investir, séparez l’argent disponible de l’argent nécessaire
La première étape consiste à protéger votre équilibre financier. Un investissement peut fluctuer, être peu liquide ou demander plusieurs années avant de produire son potentiel. Il ne doit donc pas remplacer une réserve destinée aux dépenses imprévues, à une période de chômage, à une réparation importante ou à un projet proche.
Simulateur de croissance
Avertissement : Ce résultat est une projection mathématique basée sur la formule : Capital final = Capital initial × (1 + taux)^années (ajustée pour les versements). Il ne s’agit pas d’une prévision de marché. Ce calcul ne tient pas compte de la fiscalité, des frais de gestion, de l’inflation, ni des fluctuations de marché. Un rendement positif n’est jamais garanti.
Constituer un matelas de précaution accessible
Gardez sur des supports liquides et sans risque de perte en capital une somme adaptée à votre situation personnelle : stabilité des revenus, charges fixes, personnes à charge et projets à venir. Si vos 10 000 euros représentent toute votre épargne, il peut être plus prudent d’en conserver une part significative disponible plutôt que de tout placer. À l’inverse, si votre réserve est déjà constituée, les 10 000 euros peuvent être envisagés avec un horizon plus long.
Donner une date à chaque euro
Classez vos besoins selon leur échéance. Un apport immobilier envisagé dans deux ans, un voyage l’été prochain ou le financement d’une formation ne relèvent pas du même placement qu’un projet de retraite à 15 ou 20 ans. Plus l’horizon est court, plus la sécurité et la disponibilité priment sur la recherche de rendement. Pour un capital dont vous n’aurez pas besoin avant plusieurs années, une part d’actifs fluctuants devient plus cohérente.
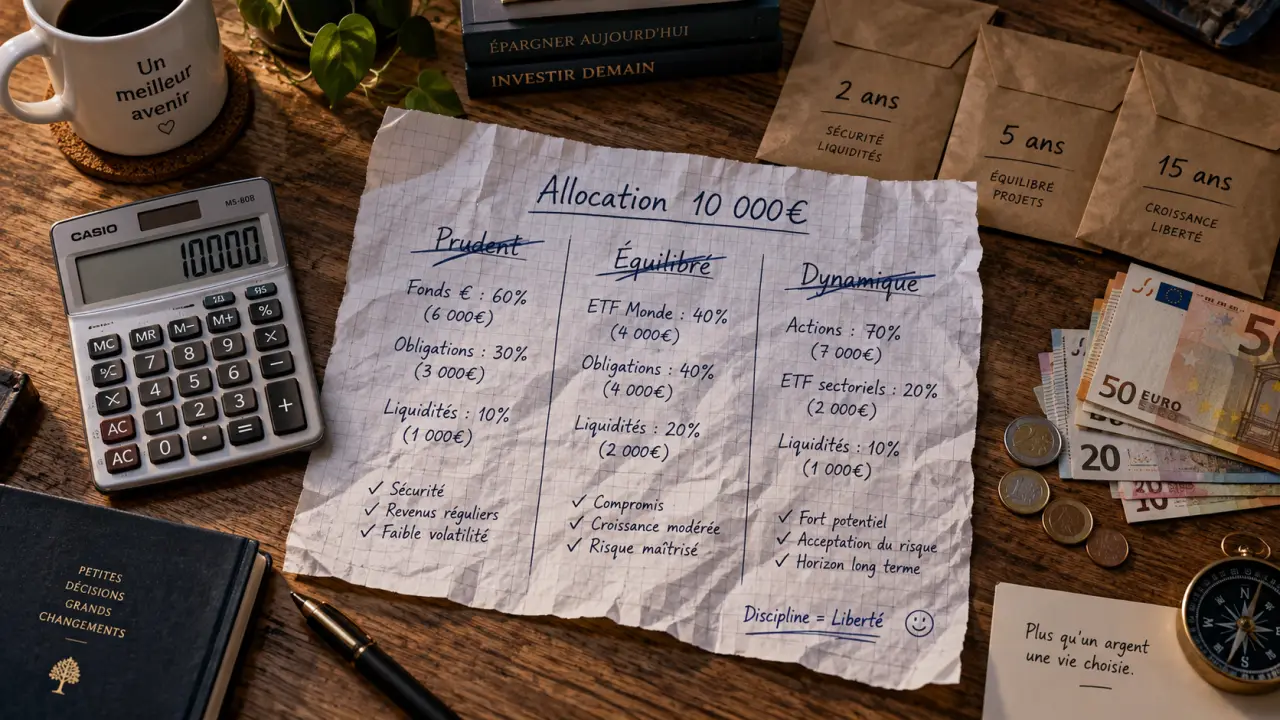
Pensez à votre épargne comme à une ardoise de café : chaque dépense prévisible ou éventuelle doit être inscrite avant de répartir le reste. Cette méthode évite de considérer les 10 000 euros comme un bloc abstrait. Elle fait apparaître le capital réellement investissable, celui que vous pourrez laisser en place même si les marchés traversent une période défavorable.
Choisissez votre niveau de risque avant le support
Un profil d’investisseur ne se résume pas à votre âge ou à vos connaissances financières. Il traduit votre capacité à absorber une perte et votre réaction face à la volatilité. Se dire prêt à prendre des risques est facile tant que le portefeuille monte. Le vrai test consiste à imaginer une baisse temporaire de 5 %, 15 % ou 30 %.
- Profil prudent : priorité à la préservation du capital et à la disponibilité. Il privilégie les supports sécurisés, en acceptant un potentiel de rendement limité.
- Profil équilibré : recherche un compromis entre stabilité et croissance. Il associe une poche sécurisée à une exposition mesurée aux marchés.
- Profil dynamique : accepte des variations importantes pour viser une croissance à long terme, avec un horizon généralement supérieur à plusieurs années.
Votre tolérance au risque doit rester compatible avec votre vie quotidienne. Un investisseur qui consulte son application chaque jour ou dort mal après une baisse n’est pas nécessairement mal informé : il est sans doute trop exposé. Réduire le risque est parfois préférable à une stratégie théoriquement plus rentable, mais impossible à tenir dans la durée.
Comparer les placements accessibles avec 10 000 euros
Il n’existe pas de support universel. Chaque solution combine différemment sécurité, liquidité, potentiel de rendement, fiscalité et risque. Le tableau suivant aide à faire un premier tri, sans préjuger de votre situation.
Comprendre les ETF avant d’investir, Le guide officiel de l’AMF explique la diversification, le fonctionnement et les risques des ETF pour investir plus sereinement.
| Placement | Atout principal | Point de vigilance | Horizon cohérent |
|---|---|---|---|
| Livret ou compte rémunéré | Capital disponible et stable | Rendement potentiellement insuffisant face à l’inflation | Court terme |
| Assurance-vie en fonds euros | Recherche de sécurité dans une enveloppe souple | Performance variable selon le contrat et frais à examiner | Courte à moyenne durée |
| Assurance-vie en unités de compte | Diversification possible au sein d’un contrat | Capital non garanti et valeur fluctuante | Moyen à long terme |
| PEA et ETF actions | Exposition diversifiée aux marchés actions | Baisses parfois marquées à court terme | Long terme |
| SCPI | Accès indirect à l’immobilier locatif | Frais, liquidité limitée et revenus non garantis | Moyen à long terme |
PEA et ETF : viser la diversification boursière
Le PEA peut accueillir des investissements éligibles aux actions européennes et certains ETF. Un ETF cherche à répliquer l’évolution d’un indice ou d’un marché, ce qui permet de diversifier avec une seule ligne plutôt que de sélectionner quelques actions isolées. Cela ne supprime pas le risque de marché : la valeur peut baisser nettement. Cette option convient donc à une somme qui peut rester investie durablement et dont les frais sont clairement compris.
Assurance-vie et immobilier indirect : des usages différents
L’assurance-vie permet de combiner, selon le contrat, fonds euros et unités de compte. Elle peut convenir à une allocation progressive entre sécurité et marchés financiers. Les SCPI donnent accès à l’immobilier par l’achat de parts, mais ne sont pas un livret amélioré : le capital n’est pas garanti, la revente peut prendre du temps et les frais pèsent sur l’opération. Quant au crowdfunding immobilier, au private equity et aux crypto-actifs, ils exposent à des risques élevés, à une liquidité réduite ou à des pertes importantes. Ils ne devraient pas représenter le socle d’un premier investissement.
Trois répartitions concrètes pour placer 10 000 euros
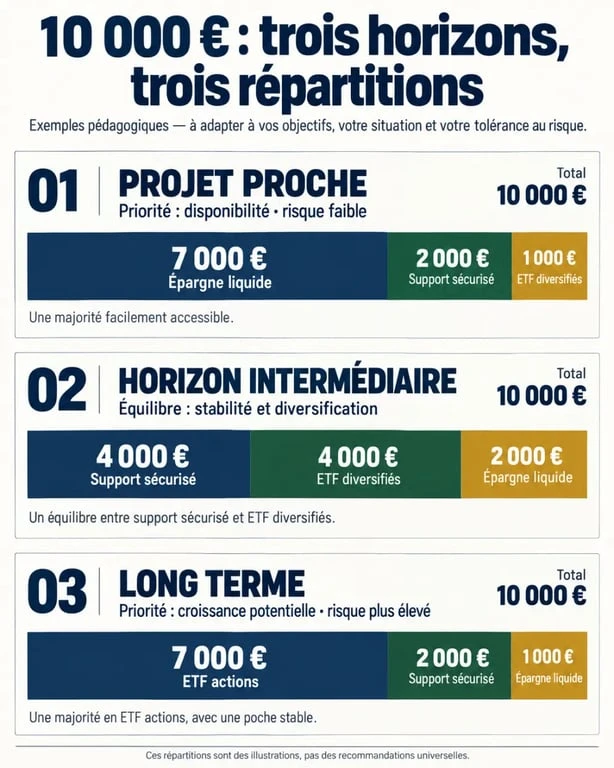
Ces exemples ne sont pas des modèles à reproduire aveuglément. Ils montrent comment aligner une répartition avec un objectif. Avant toute souscription, vérifiez les frais, les conditions de retrait, la fiscalité applicable et les documents d’information du produit.
La répartition prudente pour un projet proche
Si une partie de la somme peut être nécessaire dans les deux à trois ans, une allocation peut privilégier la disponibilité : 7 000 euros sur une épargne liquide, 2 000 euros sur un fonds euros et 1 000 euros seulement sur une unité de compte diversifiée, si vous acceptez une fluctuation. L’objectif n’est pas de maximiser le rendement, mais de réduire le risque d’avoir à vendre au mauvais moment.
La répartition équilibrée pour un horizon intermédiaire
Pour un projet situé à cinq ans ou davantage et une réserve de précaution déjà disponible, une approche équilibrée pourrait prévoir 4 000 euros sur un support sécurisé, 4 000 euros sur des ETF diversifiés via une enveloppe adaptée et 2 000 euros sur une autre classe d’actifs, comme l’immobilier indirect, sous réserve d’en comprendre les contraintes. Cette répartition limite la dépendance à un seul marché.
La répartition dynamique pour le long terme
Un investisseur disposant d’un horizon long et d’une solide capacité à supporter la volatilité peut consacrer une part majoritaire aux ETF actions diversifiés, par exemple 7 000 euros, conserver 2 000 euros sur une poche stable et réserver 1 000 euros à une diversification plus spécifique. Investir en plusieurs versements peut aussi aider les personnes hésitantes à entrer sur les marchés sans engager toute la somme le même jour.
Évitez les décisions qui transforment un projet en erreur coûteuse
La diversification ne consiste pas à accumuler les produits. Détenir plusieurs fonds qui investissent dans les mêmes grandes entreprises, ou multiplier les supports facturant des frais élevés, donne une impression de variété sans réduire réellement le risque. Cherchez plutôt des actifs aux fonctions distinctes : liquidité pour les imprévus, stabilité pour les projets proches et croissance pour le long terme.
- Ne pas investir l’argent emprunté ou indispensable. L’effet de levier amplifie aussi les pertes et les contraintes de remboursement.
- Ne pas suivre une promesse de gain rapide. Multiplier son capital en six mois n’est pas un objectif d’investissement réaliste ; c’est souvent le signe d’un risque mal présenté.
- Comparer les frais avant de signer. Les frais d’entrée, de gestion, d’arbitrage ou de sortie peuvent réduire fortement le résultat final.
- Éviter les ventes paniques. Une baisse n’exige pas automatiquement une action. Revenez à votre horizon et à votre allocation initiale.
- Rééquilibrer avec méthode. Une fois par an, vérifiez si la part risquée est devenue trop importante ou trop faible par rapport à votre objectif.
Prenez enfin le temps de lire les informations réglementaires et de demander un avis personnalisé si votre situation comporte des enjeux particuliers : fiscalité, succession, crédit, activité indépendante ou patrimoine déjà diversifié. Investir 10 000 euros n’exige pas de prédire les marchés. Il faut surtout une stratégie simple, compréhensible et suffisamment solide pour être maintenue.
J’explore les outils du web pour vous faire découvrir chaque semaine les tendances digitales les plus utiles et inspirantes.